
每个人都在追踪收入。它是顶线,它出现在每个头条上,感觉就像是关于企业表现的真相。但对于以订阅和合同为主的公司来说,收入是三个相关数字中最慢的——而另外两个更快的数字,预订和开票,通常会在收入本身赶上之前告诉你收入的走向。
理解 预订与开票与收入 是一种悄然区分能够解读SaaS公司的人的技能与仅仅对头条作出反应的人的技能。这三个数字描述了同一客户合同在三个不同时刻的状态:当它被承诺时,当它被开票时,以及当它被赚取时。混淆它们——或者只关注最后一个——你就会落后于故事的进展。
本指南将逐步讲解每个数字实际测量的内容,它们之间的先后关系,以及为什么开票特别被视为经常性收入业务的前瞻性指标。无需会计学位;只需愿意保持三个概念的清晰。
三个数字,三个时间点#
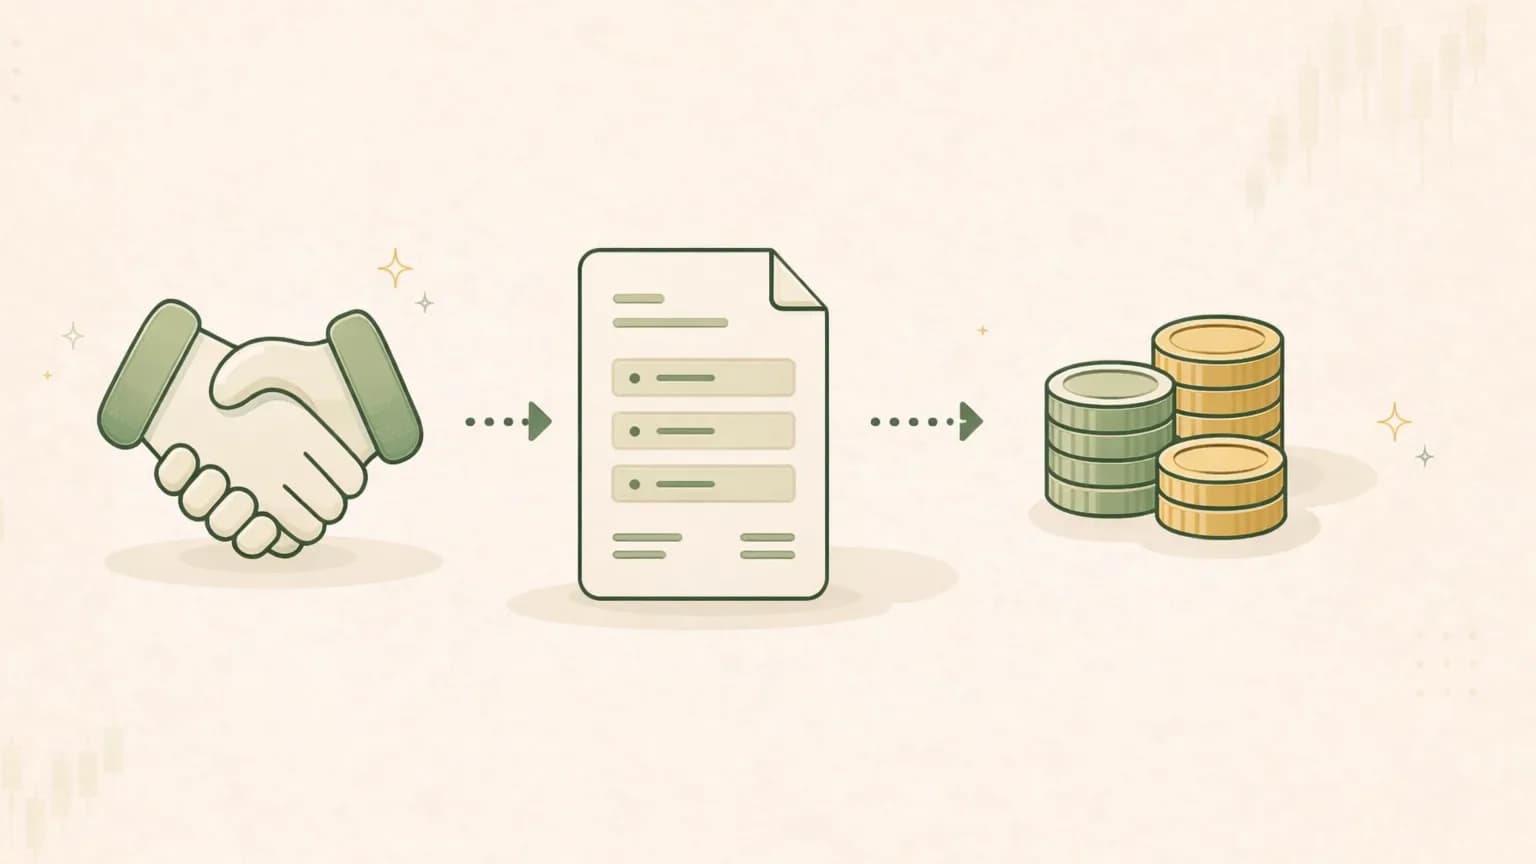
以下是整个内容的一口气。客户签署合同(一个 预订)。在某个时刻,公司会为部分或全部合同发送发票(一个 开票)。然后,随着服务的实际交付,公司被允许在收入报表上计算它(收入)。
同样的金额在三者之间流动,但在不同的时间和不同的规则下:
| 测量内容 | GAAP数字? | 记录时间 | 关联 | |
|---|---|---|---|---|
| 预订 | 签署合同的总价值(承诺) | 否 — 公司定义 | 签署时 | 未来需求,积压 |
| 开票 | 实际向客户开具的金额 | 否 — 通常由分析师估算 | 开票时 | 现金,递延收入 |
| 收入 | 已交付服务的价值(赚取) | 是 | 随着交付,逐渐记录 | 收入报表 |
关键的洞察在于顺序。预订往往领先于开票,而开票往往领先于收入。当一个企业加速时,你通常会在预订和开票中看到这一点在它出现在收入线上之前——这正是为什么成熟的读者会关注所有三个数字,而不仅仅是每个人引用的一个。
让我们逐一分析。
预订:承诺#
一个 预订 在客户承诺的那一刻产生——当合同被签署时。它代表客户在交易生命周期内同意支付的总价值,无论是为期一年还是五年。
如果客户签署了一份为期三年的合同,价值每年$120,000,那么预订通常是合同的总价值:$360,000。其中一美元尚未开票。一美元尚未赚取。但公司现在有了双方签署的义务,而这个承诺是你能得到的最早的需求信号。
为什么预订有用——但也容易滑动#
预订是整个链条的前沿。上升的预订意味着销售引擎正在达成更多更大的交易,这最终会转化为发票,然后是收入。下降的预订是一个早期警告,表明漏斗的顶部正在枯竭,通常在收入注意到之前的几个季度。
但这里有个问题:**预订不是GAAP数字。**没有单一的会计规则来定义什么算数,因此每家公司定义不同。一家公司只计算新业务;另一家公司将续订和追加销售合并在一起。有些计算完整的多年度价值;其他的只计算第一年。有些包括已签署但容易取消的交易。
这种灵活性使得预订既真正有用又容易伪装。当一家公司强调预订数字时,诚实的第一个问题总是:**里面到底包含了什么,和去年的定义有什么不同?**将预订视为方向性信号,而不是精确数字——当一家公司依赖于预订增长而开票和收入却悄然滞后时,要保持警惕。
开票:发票#
一个 开票 发生在公司实际发送发票时。这是对现金最重要的数字,事实证明,它通常是最能预测收入的数字。
开票在链条中处于中间位置是有原因的。客户并不总是会在合同签署时一次性开具全部发票。在年度订阅中,公司可能会一次性开具12个月的费用;在多年度合同中,它可能会逐年开票。因此,任何给定季度的开票反映的是该季度实际发出的发票——公司可以期待很快收回的现金。
开票公式#
大多数公司并不直接报告开票,因此分析师会进行估算。标准的代理——通常称为 计算开票 或 隐含开票——是:
计算开票 = 收入 + 递延收入的变化(在该期间内)
一旦你看到这一点,逻辑就很清晰。收入捕捉了公司在本期内赚取的金额。变化在递延收入中捕捉了它开具但尚未赚取的金额(递延收入是持有预付、尚未交付的订阅美元的负债)。将两者相加,你大致重建了开票的金额。这是一个估算,而不是报告的GAAP数字——但却是一个广泛使用的数字。
为什么开票是前瞻性指标#
由于开票往往发生在服务完全交付之前,开票通常会领先于收入。一个季度的强劲开票会增加递延收入,而该递延余额会在随后的季度中被确认作为收入。实际上,今天的开票是明天收入的预览。
这就是为什么经常性收入业务的分析师会对开票增长如此痴迷。如果开票在加速,而报告的收入仍在追赶,收入线就有了顺风。如果开票在减速,而收入看起来仍然不错,那就是一个黄灯,头条尚未反映出来。开票是未来最先显现的地方。
一个诚实的警告:由于开票依赖于发票时机,它们可能会出现波动。一个大额的多年度合同在前期开票可能会在一个季度内激增开票,而下一个季度看起来疲软——实际上并没有什么问题。这就是为什么你要在几个季度内阅读趋势,并与合同条款一起阅读,而不是对单一数字作出反应。
收入:已赚取的数字#
收入 是严格的。它受会计规则的约束(在美国,ASC 606标准,来自客户合同的收入),核心原则很简单:你只能在交付服务时确认收入,而不是在签署合同或发送发票时。
对于订阅业务,这通常意味着按比例确认收入——在合同的整个生命周期内均匀分配。向客户开具$12,000的年度订阅发票时,你不会在第一天记录$12,000的收入。你会在一年内大约每月记录$1,000。其余的$11,000会在递延收入中等待,直到它被赚取。
这就是为什么收入是三者中滞后的成员。它反映了过去签署和开票的合同,现在正在交付。它是三者中最可靠和可比的——一个真实的GAAP数字,具有真实的规则——但它也是最慢反映基础业务变化的。当需求变化到达收入线时,预订和开票通常已经在讲述这个故事一段时间了。
观察三者之间的联系:一个实例#
数字让这一切变得清晰。以一个简单的合同为例:客户签署了一个为期一年的、价值12,000美元的订阅,全部预付,服务在12个月内均匀交付。观察这三个数字如何逐季变化(每月确认收入1,000美元,因此每季度3,000美元):
- 签署时: 预订 = $12,000(合同的全部价值,仅记录一次)。
- 第一季度(发票发送): 开票 = $12,000。收入 = $3,000。递延收入从0上升到**$9,000**(开票12,000美元,赚取3,000美元)。检查公式:收入3,000美元 + 递延变化9,000美元 = $12,000开票。✓
- 第二季度: 没有新的发票,因此开票 = $0。收入 = $3,000。递延收入从9,000美元下降到**$6,000**。公式:3,000美元 + (−3,000美元) = $0。✓
- 第三季度: 开票 = $0。收入 = $3,000。递延收入降至**$3,000**。
- 第四季度: 开票 = $0。收入 = $3,000。递延收入降至**$0** — 合同已完全赚取。
注意这个顺序。预订首先发生,开票在前,收入在四个季度内逐渐流出。这三者描述的是同样的12,000美元 — 只是发生在不同的时刻,并遵循不同的规则。真实公司运行着成千上万的重叠合同,因此这些线条模糊成平滑的趋势,但其基本机制正是如此。
并注意连接它们的桥梁:递延收入。它是一个水库,当你提前开票时填满,并在你赚取时排出。这就是为什么这三个数字、递延收入和公司的未交付合同积压实际上是从不同角度观察的一个系统。
它们之间的差距为何重要#
有趣的信息通常存在于这三个数字之间的差距中,而不是数字本身。
- 开票远高于收入意味着公司开票的速度快于其赚取的速度 — 递延收入在增加,未来收入有动能。对于一个健康的增长型企业,这通常是你期望看到的形态。
- 收入保持稳定而开票下滑可能意味着相反:公司仍在确认昨天的强劲预订,但新的发票未能跟上。今天收入看起来不错,因为它是一个滞后数字;软弱的表现会在后面显现。
- 预订增长而开票和收入未跟上值得关注。要么交易期限较长,尚未开票(合理),要么预订的定义在做一些重负担的工作(值得检查)。
这些都不是自动的好或坏 — 它们是需要调查的问题,而不是裁决。一个波动的季度可能有无辜的解释。关键是,仅观察收入会隐藏这三个信号,因为收入是最后一个变化的。
两个相关的指标出现在同一领域,值得了解。**RPO(剩余履行义务)**是一个GAAP披露的数字 — 尚未确认的总合同收入,本质上是预订和积压的一个更清晰的表述。而年度经常性收入(ARR)将经常性部分标准化为一个运行率。一起阅读预订、开票、收入、递延收入和RPO,能让你获得比单独任何一个更全面的视角。
实际检查内容#
当你查看一个订阅或合同驱动的公司时,一个简短的例行检查可以保持你的诚实:
- 阅读所有三个趋势,而不仅仅是收入。 拉取几个季度的收入、计算的开票和(如果披露)预订或RPO,并查看每个的方向。
- 自己重新计算开票。 收入加上递延收入的变化可以得到代理。如果报告的“开票”与此相差甚远,找出原因。
- 阅读预订定义。 检查脚注以了解包含的内容以及定义是否年复一年变化。定义的变化是一个安静的红旗。
- 关注递延收入。 增长的递延余额支持未来收入;减少的则是阻力。它是这三个数字之间的连接组织。
- 注意时间上的波动。 一笔一次性多年的交易可能会扭曲一个季度的开票。阅读趋势,而不是单一数据点。
这种交叉检查 — 使用一个数字来验证另一个数字,而不是表面上接受 — 是良好财务分析的核心,并且与判断收益质量密切相关。如果你对在上下文中阅读这些动态不熟悉,查看一个公司研究页面上的真实文件,并在旁边打开术语表是建立这种能力的最快方法。
Valarn如何保持三者的清晰#
在多个季度之间调和预订、开票、递延收入和确认收入 — 并为一组公司做到这一点 — 正是那种耐心的交叉参考工作,容易描述却乏味。它是Valarn作为教育研究工具所处理的一部分。
Valarn不是由一个AI给你提供关于“强劲收入”的自信段落,而是由大约25名专业分析师在五个类别中进行分析 — 涉及基本面、财务质量、现金流、估值、所有权等 — 因此分析收入确认和递延收入趋势的分析师与阅读估值的分析师是不同的、专业的视角。它所呈现的每一个事实声明都可以追溯到一个文件或许可的数据源带有截至日期,因此你可以确切看到开票或递延收入数字的来源及其时效性。
这些专家随后进行结构化的多头与空头辩论,然后平台综合出一个单一的中立研究观点(看涨、谨慎看涨、中立、谨慎看跌或看跌 — 从不提供买入或卖出指令)。每份报告都有两个0–100的评分:信心评分反映基础数据的质量(不是价格预测),而一致性评分显示分析师的趋同程度。在到达你面前之前,质量保证门会检查整个过程。这是平滑答案与可核查答案之间的区别。
如果你想看看这在真实公司上的表现 — 包括数字背后的数字是如何获取的 — 浏览一个完整的样本研究报告,或进行你自己的免费分析并自己跟踪推理。
结论#
预订、开票和收入不是三个竞争的数字 — 它们是同一客户承诺在其生命周期的三个阶段:承诺、开票和赚取。预订首先显示需求,开票通过递延收入的变化预览收入,而收入确认实际交付的内容。只关注最后一个,你总是在晚读这个故事。
对于订阅业务尤其如此,三者之间的差距是早期信号所在。学会一起阅读它们,理智地检查定义,你将比单独的头条收入数字更好地理解一个经常性收入公司。
Valarn是一个教育研究工具,而不是投资建议。它不告诉你买入、卖出或持有任何东西,这里没有任何推荐或结果的承诺。始终进行自己的研究,并考虑咨询持牌金融专业人士。
Valarn
Research
Valarn Research Team

Try Valarn for free
Run AI-powered analysis on any stock — typically 5–20 minutes per report.