
Dilución de acciones explicada: cómo las nuevas acciones reducen tu propiedad
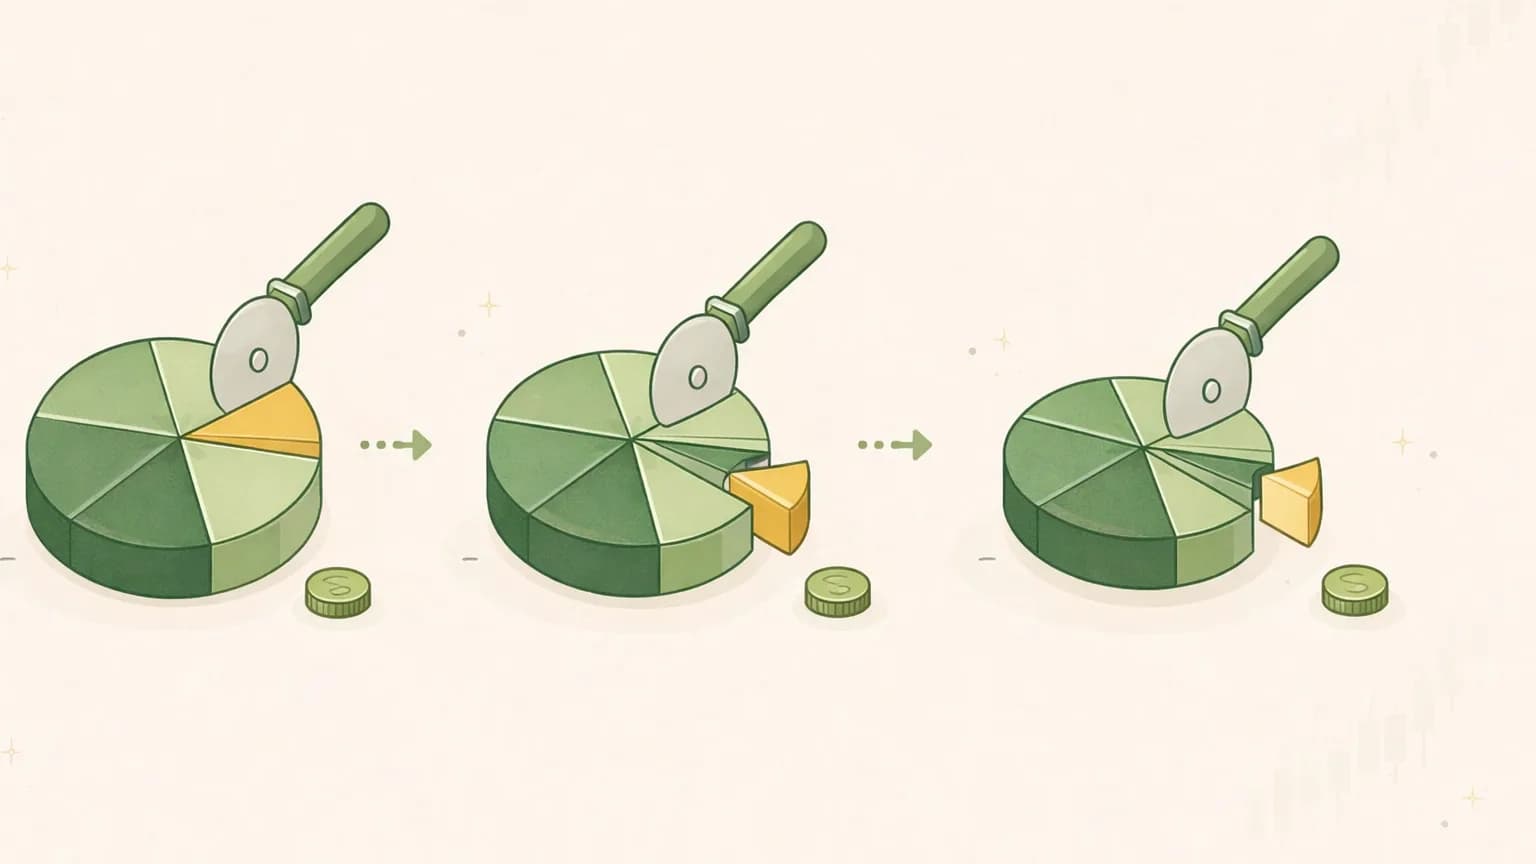
Posees una parte de una empresa cuando posees sus acciones. No una parte fija, sino una fracción, y el tamaño de esa fracción depende de cuántas partes totales existen. Corta el pastel en más piezas y la pieza de todos se vuelve más pequeña, incluso si el pastel en sí no ha cambiado. Eso, en una oración, es la dilución de acciones.
Esta es una de las formas más silenciosas en que tu propiedad se erosiona, porque rara vez hace titulares. Una empresa emite nuevas acciones, el conteo total aumenta, y tu mismo número de acciones ahora representa un poco menos del negocio de lo que lo hacía el trimestre pasado. No se ha tomado nada de tu cuenta de corretaje. Tu reclamo sobre la empresa simplemente se ha vuelto más delgado.
Aquí está la dilución de acciones explicada desde cero: de dónde provienen las nuevas acciones, cómo detectar la dilución en los números, por qué las cifras por acción importan mucho más que los totales que a las empresas les encanta destacar, y si las recompras realmente la cancelan. El objetivo no es un veredicto sobre ninguna acción; es enseñarte a leer un conteo de acciones para que no pueda trabajar silenciosamente en tu contra.
Qué es realmente la dilución#
La dilución es la reducción en el porcentaje de propiedad de cada accionista existente cuando una empresa aumenta su número total de acciones en circulación. La palabra clave es porcentaje. Puedes tener las mismas 500 acciones durante una década y poseer constantemente menos de la empresa, simplemente porque el denominador siguió creciendo.
Una ilustración simple (números elegidos para matemáticas limpias, no de ninguna empresa real):
- Una empresa tiene 100 millones de acciones en circulación. Posees 1 millón de ellas — una participación del 1.0%.
- La empresa emite 25 millones de nuevas acciones. El total ahora es 125 millones.
- Tus 1 millón de acciones no han cambiado. Pero 1,000,000 ÷ 125,000,000 = 0.8%. Tu propiedad cayó en un quinto sin que vendieras nada.
Ese es el corazón mecánico de esto. Cada reclamo que tienes sobre la empresa — tu parte de sus ganancias, su flujo de caja, sus activos y tu voto — se mide en relación con el total de acciones. Aumenta el total, y tu parte se reduce proporcionalmente.
La dilución no es automáticamente mala, que es la parte que la mayoría de las explicaciones omiten. Si una empresa emite un 25% más de acciones y utiliza el dinero para hacer crecer el negocio en un 50%, cada acción restante respalda una empresa más grande y valiosa. La pregunta nunca es "¿sucedió la dilución?" Es "¿qué obtuvieron los accionistas a cambio?" A veces el intercambio vale la pena. A veces pagaste por nada.
De dónde provienen las nuevas acciones#
La dilución no es un evento; es una categoría. Varios mecanismos distintos terminan en el mismo lugar: más acciones en circulación. Saber cuál está en funcionamiento te dice mucho sobre si es un intercambio saludable o una señal de advertencia.
| Fuente | Qué sucede | Lo que generalmente señala |
|---|---|---|
| Oferta secundaria | La empresa vende un nuevo lote de acciones al público por efectivo | Recaudando dinero — podría ser para crecimiento, o para tapar un agujero |
| Compensación basada en acciones | Los empleados son pagados en acciones y opciones que se convierten en acciones | Normal en muchas empresas; una señal de alerta cuando es grande y constante |
| Deuda convertible | Bonos que pueden convertirse en acciones a un precio establecido | Préstamos más baratos ahora, posible dilución más tarde |
| Warrants | Contratos que otorgan al titular el derecho a comprar nuevas acciones a un precio fijo | Común en acuerdos de SPAC y financiamientos; se activan diluciones si se ejercen |
| Adquisiciones financiadas con acciones | La empresa paga por otro negocio emitiendo sus propias acciones | Crecimiento por compra, pagado con tu propiedad |
Ofertas secundarias#
La forma más directa. La empresa imprime nuevas acciones y las vende en el mercado por efectivo. Lo que importa es el por qué. El dinero recaudado para financiar una expansión genuina, un impulso de I+D, o una adquisición oportunista puede ser dinero bien gastado. El dinero recaudado porque el negocio está quemando efectivo y necesita sobrevivir es una historia diferente; y las ofertas repetidas de una empresa no rentable son una de las señales de advertencia más confiables en el mercado. Vale la pena verificar si una empresa está emitiendo acciones porque quiere hacerlo o porque tiene que hacerlo.
Compensación basada en acciones#
Pagar a los empleados en acciones es una práctica estándar, especialmente en tecnología, y puede alinear al personal con los accionistas. Pero es una dilución real con un nombre amigable. Cada unidad de acción restringida que se consolida y cada opción que se ejerce se suma al conteo de acciones. La compensación en acciones modesta y constante es un costo normal de hacer negocios. La compensación en acciones que crece más rápido que los ingresos, año tras año, es que los accionistas están silenciosamente asumiendo una enorme factura de nómina en propiedad en lugar de efectivo. Debido a que es fácil subestimar, le dimos su propia inmersión profunda: compensación basada en acciones explicada.
Deuda convertible y warrants#
Estos son diluciones con retraso. Los bonos convertibles permiten a una empresa pedir prestado a una tasa de interés más baja a cambio de dar a los prestamistas la opción de convertir su deuda en acciones más tarde. Los warrants funcionan de manera similar: son el derecho a comprar acciones recién emitidas a un precio establecido. Ninguno diluye a nadie el día que se firman. Pero si la acción sube más allá del precio de conversión o ejercicio, esos instrumentos se convierten en nuevas acciones, y el conteo salta. Esta es exactamente la razón por la cual el conteo de acciones que ves hoy puede subestimar lo que viene.
Adquisiciones financiadas con acciones#
Cuando una empresa compra otro negocio emitiendo sus propias acciones en lugar de pagar en efectivo, los propietarios existentes están entregando una parte de su empresa para financiar el trato. Esto puede ser perfectamente sensato, o puede ser un equipo de gestión utilizando un precio de acción inflado como moneda para parecer más grande. La prueba es la misma de siempre: ¿agregó el negocio adquirido más valor que la propiedad que cediste para obtenerlo?
Conteo de acciones básico vs. diluido#
Abre las finanzas de una empresa y verás dos conteos de acciones, y la brecha entre ellos es una de las cosas más útiles a notar.
- Acciones básicas en circulación cuenta las acciones que realmente existen en este momento.
- Acciones diluidas en circulación cuenta esas más todo lo que podría razonablemente convertirse en una acción — opciones no ejercidas, unidades de acciones no consolidadas, bonos convertibles y warrants. Es el número de "qué pasaría si todo se convierte".
Las empresas informan ambos porque las reglas contables lo requieren, y la cifra diluida es la imagen más honesta de tu reclamo real y completamente cargado sobre el negocio. Una pequeña brecha entre básico y diluido significa que hay una dilución oculta limitada esperando en las alas. Una amplia brecha significa que hay un gran exceso de acciones potenciales que aterrizarán sobre los propietarios existentes si esos instrumentos se convierten.
Cómo leerlo: compara los dos conteos y observa la tendencia durante varios años. Un conteo diluido que sigue aumentando más rápido que el crecimiento del negocio es dilución en movimiento. Esta es también la razón por la cual las ganancias por acción se citan casi siempre en base diluida; incorpora esa futura dilución en lugar de halagar el número. Si EPS es un territorio desconocido, comienza con ganancias por acción explicadas, luego vuelve; las dos ideas están estrechamente vinculadas.
Por qué las métricas por acción superan los totales#
Aquí está la trampa que establece la dilución, y atrapa a muchas personas.
Una empresa puede aumentar sus ingresos totales, beneficio total y flujo de caja total cada año — y sus accionistas aún pueden estar empobreciéndose por acción, porque el número de acciones creció incluso más rápido. El titular dice "ingresos récord". La realidad, en la única base que importa para ti como un propietario entre muchos, puede ser una disminución.
Por eso los analistas experimentados convierten instintivamente los totales en cifras por acción: ganancias por acción, flujo de caja libre por acción, ingresos por acción, valor contable por acción. Los números por acción tienen en cuenta automáticamente la dilución, porque el número de acciones está justo ahí en el denominador. Los totales pueden ocultarlo. Las cifras por acción no pueden.
Una ilustración (de nuevo, números limpios inventados):
- Año 1: la empresa gana $100 millones en beneficios sobre 100 millones de acciones. Eso es $1.00 de ganancias por acción.
- Año 2: el beneficio crece a $110 millones — un genuino aumento del 10%. Pero la empresa también emitió acciones, y el conteo ahora es 125 millones. Ganancias por acción = $110M ÷ 125M = $0.88.
El beneficio total subió un 10%. Tus ganancias por acción bajaron un 12%. Ambos hechos son verdaderos al mismo tiempo, y solo uno de ellos aparece en el comunicado de prensa. Un negocio que aumenta sus totales mientras reduce sus cifras por acción está subiendo por una escalera mecánica en descenso. La misma lógica se aplica al efectivo: si estás evaluando el flujo de caja libre, hazlo por acción — consulta flujo de caja libre explicado para entender por qué esa cifra es tan difícil de falsificar y tan fácil de citar incorrectamente.
El hábito práctico: cada vez que veas a una empresa celebrar un número "total", pregunta qué pasó con la misma cifra por acción. Si la dirección solo habla en agregados y nunca en términos por acción, eso es una señal que vale la pena notar.
¿Los recompras cancelan la dilución?#
Los recompras son la dilución al revés. Cuando una empresa recompra sus propias acciones y las retira, el conteo total disminuye, por lo que cada acción restante representa una porción ligeramente mayor del negocio. La misma tarta, menos piezas.
Las matemáticas ordenadas (ilustrativas): una empresa con 100 millones de acciones recompra 5 millones y las retira, dejando 95 millones. Si el beneficio se mantiene en $100 millones, las EPS aumentan de $1.00 a $100M ÷ 95M ≈ $1.05, puramente por el denominador más pequeño. Ahora posees marginalmente más de la empresa de lo que tenías, sin comprar una sola acción adicional.
Así que, en principio, los recompras pueden compensar la dilución. En la práctica, debes verificar si realmente lo hacen — y aquí es donde muchas empresas decepcionan silenciosamente a sus propietarios:
- Neto vs. bruto. Una empresa puede gastar miles de millones recomprando acciones mientras aún deja que su conteo de acciones aumente, porque la compensación basada en acciones está emitiendo nuevas acciones más rápido de lo que la recompra retira las viejas. La recompra no te está recompensando; solo está limpiando la dilución del pago a empleados. Siempre mira si el conteo de acciones realmente disminuyó — no solo los dólares gastados en la recompra.
- Precio pagado. Recomendar acciones cuando son caras puede destruir valor incluso mientras reduce el conteo. Una recompra solo es un buen uso del efectivo si las acciones se compraron por menos de lo que valen.
Hay un verdadero matiz aquí, y la historia de la recompra es a menudo lo opuesto a lo que sugiere el titular. Lo desglosamos completamente en recompras de acciones explicadas. La versión corta para propósitos de dilución: no asumas que una recompra compensa la dilución — verifícalo contra el conteo de acciones diluidas.
Cómo verificar la dilución en cualquier empresa#
No necesitas herramientas especiales para hacer esto. Unos minutos con los documentos de una empresa lo cubren:
- Obtén el conteo de acciones durante 3–5 años. ¿Es plano, está aumentando lentamente o subiendo constantemente? Un conteo que crece unos pocos por ciento al año, año tras año, se acumula silenciosamente en tu contra.
- Compara básico con diluido. Una brecha amplia y creciente señala un gran exceso de opciones, convertibles y garantías esperando a convertirse.
- Lee la línea de compensación basada en acciones. ¿Es modesta, o es una gran y creciente parte de los ingresos?
- Verifica si hay convertibles y garantías en los documentos — la futura dilución que aún no está en el conteo básico actual.
- Convierte la historia a términos por acción. ¿Crecieron realmente los ingresos, las ganancias y el flujo de caja libre por acción, o solo los totales?
Donde un escritorio de investigación cuenta por ti#
Rastrear todo esto a mano — conteos de acciones a través de los años, la brecha básico versus diluido, tendencias de compensación de acciones, convertibles enterrados, conversiones por acción — es exactamente el tipo de trabajo poco glamoroso y fácil de omitir en el que la dilución depende de que tú lo omitas.
Valarn está diseñado para hacer ese trabajo como una herramienta de investigación educativa. En lugar de que una IA te entregue un párrafo seguro, se apoya en unos 25 analistas especialistas en áreas como calidad financiera, flujo de caja, valoración y propiedad — cada uno interrogando una parte de la empresa. Sus analistas de calidad financiera y flujo de caja miran específicamente las tendencias de conteo de acciones, la compensación basada en acciones y si las métricas por acción están manteniendo el ritmo con los totales, en lugar de aceptar un titular de "ingresos récord" al pie de la letra. Puedes ver cómo se lee en una empresa real en un informe de investigación de muestra completo, o orientarte sobre cualquier ticker desde una página de investigación de la empresa.
Cada afirmación fáctica — incluidos los conteos de acciones — es rastreable hasta un documento con una fecha de referencia, y los analistas organizan un debate estructurado entre alcistas y bajistas antes de sintetizar una única opinión de investigación neutral (Alcista, Alcista Cauteloso, Neutral, Cauteloso o Bajista — nunca una instrucción de compra o venta). Cada informe lleva una puntuación de confianza de 0 a 100 que refleja la calidad de los datos, no una predicción de precios, y se realiza un control de calidad antes de que cualquier cosa llegue a ti. Si un término te confunde en el camino, el glosario de Valarn lo define en un lenguaje sencillo. Cuando quieras verlo en una empresa que te importa, puedes realizar tu propio informe de investigación gratuito.
La línea de fondo#
La dilución es la fuga lenta en la propiedad de acciones. Rara vez se anuncia, se oculta detrás de números "totales" en aumento, y puede convertir una empresa que realmente está creciendo en un trato peor para cada propietario individual. La defensa es simple de enunciar y fácil de olvidar: observa el conteo de acciones, presta atención a la brecha entre básico y diluido, y juzga todo en base a por acción en lugar de los totales en el titular.
Haz eso, y el corte de la tarta trabaja a tu favor en lugar de en tu contra — porque realmente notarás cuando tu porción se esté volviendo más delgada, y sabrás preguntar qué obtuviste a cambio.
Valarn es una herramienta de investigación educativa, no un consejo de inversión. No te dice que compres, vendas o mantengas nada, y nada aquí es una recomendación o una promesa de resultados. Siempre haz tu propia investigación y considera consultar a un profesional financiero con licencia.
Valarn
Research
Valarn Research Team

Try Valarn for free
Run AI-powered analysis on any stock — typically 5–20 minutes per report.