
Diluição de Ações Explicada: Como Novas Ações Reduzem a Sua Propriedade
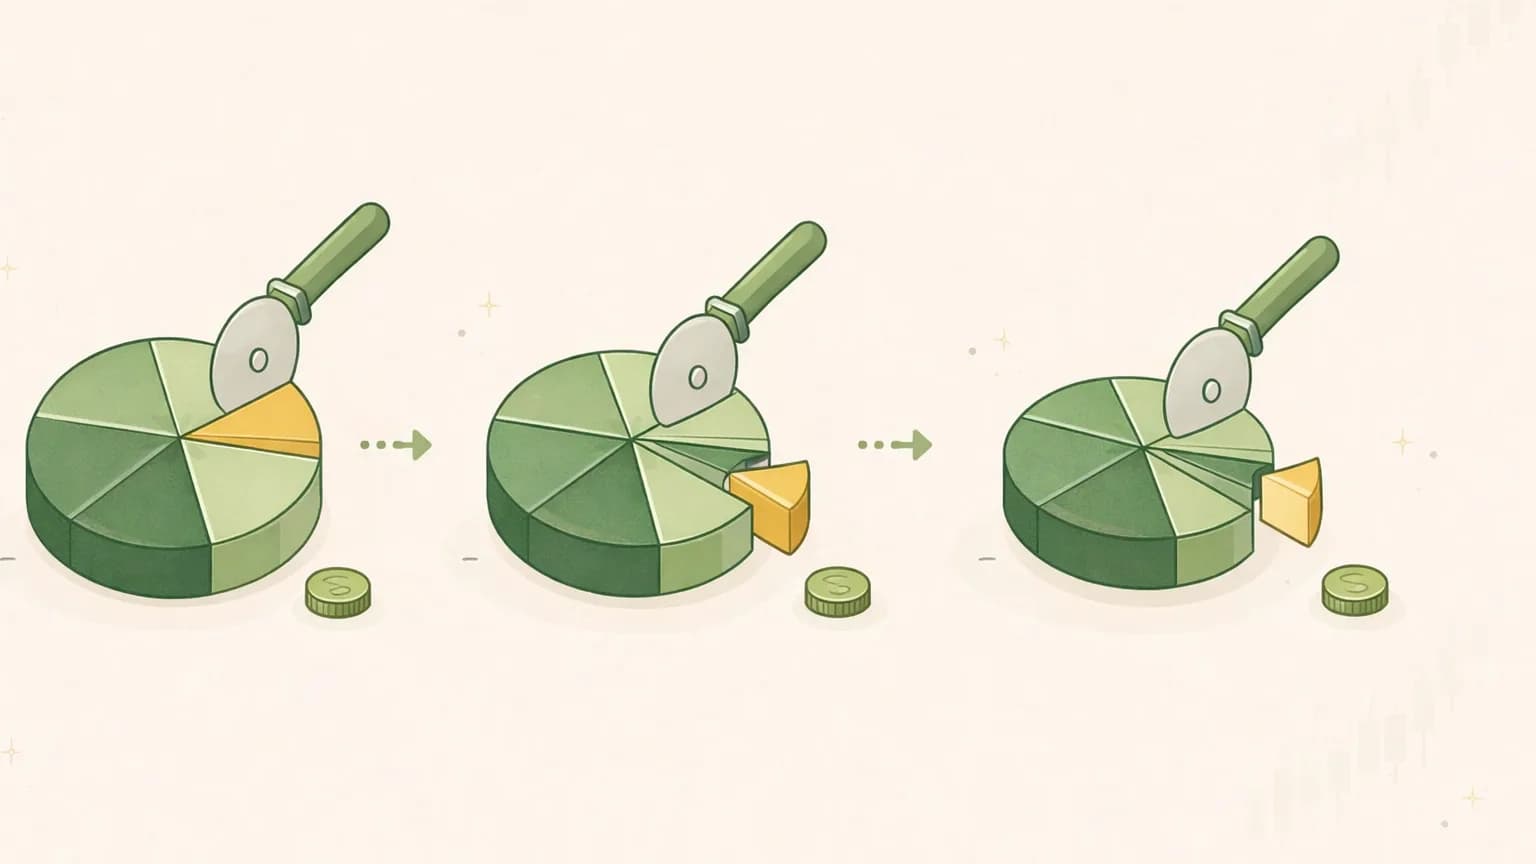
Você possui uma parte de uma empresa quando possui suas ações. Não uma parte fixa — uma fração, e o tamanho dessa fração depende de quantas partes totais existem. Corte a torta em mais pedaços e a parte de cada um fica menor, mesmo que a torta em si não tenha mudado. Isso, em uma frase, é a diluição de ações.
Esta é uma das maneiras mais silenciosas pelas quais a sua propriedade se erosiona, porque raramente faz manchetes. Uma empresa emite novas ações, o número total aumenta, e o mesmo número de ações que você possui agora representa um pouco menos do negócio do que representava no último trimestre. Nada foi retirado da sua conta de corretagem. A sua reivindicação sobre a empresa apenas ficou mais fina.
Aqui está a diluição de ações explicada desde o início: de onde vêm as novas ações, como identificar a diluição nos números, por que os números por ação importam muito mais do que os totais que as empresas adoram destacar, e se as recompra realmente a cancelam. O objetivo não é um veredicto sobre qualquer ação — é ensinar você a ler uma contagem de ações para que não possa trabalhar silenciosamente contra você.
O que a diluição realmente é#
A diluição é a redução na porcentagem de propriedade de cada acionista existente quando uma empresa aumenta seu número total de ações em circulação. A palavra-chave é porcentagem. Você pode manter as exatas 500 ações por uma década e, constantemente, possuir menos da empresa, puramente porque o denominador continuou a crescer.
Uma ilustração simples (números escolhidos para cálculos limpos, não de qualquer empresa real):
- Uma empresa tem 100 milhões de ações em circulação. Você possui 1 milhão delas — uma participação de 1,0%.
- A empresa emite 25 milhões de novas ações. O total agora é 125 milhões.
- Suas 1 milhão de ações não mudaram. Mas 1.000.000 ÷ 125.000.000 = 0,8%. Sua propriedade caiu um quinto sem que você vendesse nada.
Esse é o coração mecânico da questão. Cada reivindicação que você tem sobre a empresa — sua parte dos lucros, seu fluxo de caixa, seus ativos e seu voto — é medida em relação ao total de ações. Aumente o total, e sua parte encolhe proporcionalmente.
A diluição não é automaticamente ruim, que é a parte que a maioria das explicações ignora. Se uma empresa emite 25% mais ações e usa o dinheiro para expandir o negócio em 50%, cada ação restante está apoiando uma empresa maior e mais valiosa. A questão nunca é "a diluição aconteceu?" É "o que os acionistas receberam em troca?" Às vezes, a troca vale a pena. Às vezes, você pagou por nada.
De onde vêm as novas ações#
A diluição não é um evento; é uma categoria. Vários mecanismos distintos terminam todos no mesmo lugar — mais ações em circulação. Saber qual deles está em ação diz muito sobre se é uma troca saudável ou um sinal de alerta.
| Fonte | O que acontece | O que geralmente sinaliza |
|---|---|---|
| Oferta secundária | A empresa vende um novo lote de ações ao público por dinheiro | Levantar dinheiro — pode ser para crescimento ou para tapar um buraco |
| Compensação baseada em ações | Funcionários são pagos em ações e opções que se convertem em ações | Normal em muitas empresas; um sinal de alerta quando é grande e incessante |
| Dívida conversível | Títulos que podem se converter em ações a um preço definido | Empréstimo mais barato agora, potencial diluição depois |
| Warrants | Contratos que dão ao detentor o direito de comprar novas ações a um preço fixo | Comum em negócios de SPAC e financiamentos; diluição acionada se exercido |
| Aquisições financiadas por ações | A empresa paga por outro negócio emitindo suas próprias ações | Crescimento por compra, pago com a sua propriedade |
Ofertas secundárias#
A forma mais direta. A empresa emite novas ações e as vende no mercado por dinheiro. O que importa é o porquê. Dinheiro levantado para financiar uma expansão genuína, um impulso em P&D ou uma aquisição oportunista pode ser um bom investimento. Dinheiro levantado porque o negócio está queimando caixa e precisa sobreviver é uma história diferente — e ofertas repetidas de uma empresa não lucrativa são um dos sinais de alerta mais confiáveis no mercado. Vale a pena verificar se uma empresa está emitindo ações porque quer ou porque tem que fazê-lo.
Compensação baseada em ações#
Pagar funcionários em ações é uma prática padrão, especialmente na tecnologia, e pode alinhar a equipe com os acionistas. Mas é uma diluição real com um nome amigável. Cada unidade de ações restritas que se torna disponível e cada opção que é exercida adiciona à contagem de ações. Compensação em ações modesta e constante é um custo normal de fazer negócios. Compensação em ações que cresce mais rápido do que a receita, ano após ano, é acionistas pagando silenciosamente uma enorme conta de folha de pagamento em propriedade em vez de dinheiro. Porque é fácil subestimar, nós lhe demos uma análise aprofundada: compensação baseada em ações explicada.
Dívida conversível e warrants#
Estas são diluições com atraso. Títulos conversíveis permitem que uma empresa empreste a uma taxa de juros mais baixa em troca de dar aos credores a opção de converter sua dívida em ações mais tarde. Warrants funcionam de maneira semelhante — são o direito de comprar ações recém-emitidas a um preço fixo. Nenhum deles dilui ninguém no dia em que é assinado. Mas se a ação subir acima do preço de conversão ou exercício, esses instrumentos se transformam em novas ações, e a contagem aumenta. É exatamente por isso que a contagem de ações que você vê hoje pode subestimar o que está por vir.
Aquisições financiadas por ações#
Quando uma empresa compra outro negócio emitindo suas próprias ações em vez de pagar em dinheiro, os proprietários existentes estão entregando uma parte de sua empresa para financiar o negócio. Isso pode ser perfeitamente sensato — ou pode ser uma equipe de gestão usando um preço de ação inflacionado como moeda para parecer maior. O teste é o mesmo de sempre: o negócio adquirido acrescentou mais valor do que a propriedade que você abriu mão para obtê-lo?
Contagem de ações básica vs. diluída#
Abra as finanças de uma empresa e você verá duas contagens de ações, e a diferença entre elas é uma das coisas mais úteis a notar.
- Ações básicas em circulação conta as ações que realmente existem agora.
- Ações diluídas em circulação conta essas mais tudo o que poderia razoavelmente se tornar uma ação — opções não exercidas, unidades de ações não adquiridas, títulos conversíveis e warrants. É o número do "e se tudo se converter".
As empresas relatam ambas porque as regras contábeis exigem, e o número diluído é a imagem mais honesta da sua reivindicação real e totalmente carregada sobre o negócio. Uma pequena diferença entre básico e diluído significa diluição oculta limitada à espreita. Uma grande diferença significa que há um grande excesso de ações potenciais que cairão sobre os proprietários existentes se esses instrumentos se converterem.
Como ler: compare as duas contagens e observe a tendência ao longo de vários anos. Uma contagem diluída que continua a subir mais rápido do que o negócio cresce é diluição em movimento. Isso também é por que o lucro por ação é quase sempre citado com base diluída — ele incorpora essa diluição futura em vez de elogiar o número. Se EPS é um território desconhecido, comece com lucro por ação explicado, depois volte; as duas ideias estão intimamente ligadas.
Por que métricas por ação superam os totais#
Aqui está a armadilha que a diluição cria, e ela apanha muitas pessoas.
Uma empresa pode aumentar sua receita total, lucro total e fluxo de caixa total a cada ano — e seus acionistas ainda podem estar se tornando mais pobres por ação, porque o número de ações cresceu ainda mais rápido. A manchete diz "receita recorde". A realidade, na única base que importa para você como um proprietário entre muitos, pode ser uma queda.
É por isso que analistas experientes instintivamente convertem totais em números por ação: lucro por ação, fluxo de caixa livre por ação, receita por ação, valor contábil por ação. Números por ação automaticamente levam em conta a diluição, porque o número de ações está bem ali no denominador. Totais podem escondê-la. Números por ação não podem.
Uma ilustração (novamente, números fictícios limpos):
- Ano 1: a empresa ganha $100 milhões em lucro sobre 100 milhões de ações. Isso é $1,00 de lucro por ação.
- Ano 2: o lucro cresce para $110 milhões — um genuíno aumento de 10%. Mas a empresa também emitiu ações, e o número agora é 125 milhões. Lucro por ação = $110M ÷ 125M = $0.88.
O lucro total subiu 10%. Seu lucro por ação caiu 12%. Ambos os fatos são verdadeiros ao mesmo tempo, e apenas um deles aparece no comunicado à imprensa. Um negócio que cresce seus totais enquanto encolhe suas figuras por ação está subindo uma escada rolante para baixo. A mesma lógica se aplica ao caixa: se você está avaliando o fluxo de caixa livre, faça isso por ação — veja fluxo de caixa livre explicado para entender por que esse número é tão difícil de falsificar e tão fácil de citar incorretamente.
O hábito prático: sempre que você vê uma empresa celebrar um número "total", pergunte o que aconteceu com a mesma figura por ação. Se a gestão só fala em agregados e nunca em termos por ação, isso é um sinal que vale a pena notar.
As recompra de ações anulam a diluição?#
As recompra de ações são a diluição ao contrário. Quando uma empresa recompra suas próprias ações e as retira, o total cai, então cada ação restante representa uma fatia ligeiramente maior do negócio. O mesmo bolo, menos pedaços.
A matemática simples (ilustrativa): uma empresa com 100 milhões de ações recompra 5 milhões e as retira, deixando 95 milhões. Se o lucro se mantiver em $100 milhões, o EPS sobe de $1,00 para $100M ÷ 95M ≈ $1,05, puramente devido ao denominador menor. Você agora possui marginalmente mais da empresa do que possuía, sem comprar uma única ação adicional.
Portanto, em princípio, as recompra de ações podem compensar a diluição. Na prática, você tem que verificar se realmente o fazem — e é aqui que muitas empresas decepcionam silenciosamente seus proprietários:
- Líquido vs. bruto. Uma empresa pode gastar bilhões recomprando ações enquanto ainda deixa seu número de ações aumentar, porque a compensação baseada em ações está emitindo novas ações mais rápido do que a recompra retira as antigas. A recompra não está te recompensando; está apenas limpando a diluição da remuneração dos funcionários. Sempre verifique se o número de ações realmente caiu — não apenas os dólares gastos na recompra.
- Preço pago. Recomprar ações quando estão caras pode destruir valor mesmo enquanto reduz o número. Uma recompra é apenas um bom uso de caixa se as ações foram compradas por menos do que valem.
Há uma verdadeira nuance aqui, e a história da recompra é frequentemente o oposto do que a manchete sugere. Nós a detalhamos completamente em recompra de ações explicada. A versão curta para fins de diluição: não assuma que uma recompra compensa a diluição — verifique-a em relação ao número de ações diluídas.
Como verificar a diluição em qualquer empresa#
Você não precisa de ferramentas especiais para fazer isso. Alguns minutos com os arquivos de uma empresa cobrem tudo:
- Verifique o número de ações ao longo de 3–5 anos. Está estável, subindo lentamente ou crescendo de forma constante? Um número que cresce alguns por cento por ano, ano após ano, compõe-se silenciosamente contra você.
- Compare básico com diluído. Um grande e crescente hiato sinaliza uma grande quantidade de opções, conversíveis e warrants esperando para serem convertidos.
- Leia a linha de compensação baseada em ações. É modesta, ou é uma grande e crescente parte da receita?
- Verifique por conversíveis e warrants nos arquivos — a diluição futura que ainda não está na contagem básica atual.
- Converta a história em termos por ação. A receita, os lucros e o fluxo de caixa livre por ação realmente cresceram, ou apenas os totais?
Onde um escritório de pesquisa faz a contagem por você#
Acompanhar tudo isso manualmente — contagens de ações ao longo dos anos, a diferença entre básico e diluído, tendências de compensação de ações, conversíveis enterrados, conversões por ação — é exatamente o tipo de trabalho sem glamour, fácil de pular, que a diluição conta que você pule.
Valarn foi construído para fazer esse trabalho como uma ferramenta de pesquisa educacional. Em vez de uma IA te entregar um parágrafo confiante, ela conta com cerca de 25 analistas especialistas em áreas como qualidade financeira, fluxo de caixa, avaliação e propriedade — cada um interrogando uma fatia de uma empresa. Seus analistas de qualidade financeira e fluxo de caixa olham especificamente para as tendências do número de ações, compensação baseada em ações e se as métricas por ação estão acompanhando os totais, em vez de aceitar uma manchete de "receita recorde" como um valor nominal. Você pode ver como isso se aplica a uma empresa real em um relatório de pesquisa de amostra completo, ou se orientar sobre qualquer ticker a partir de uma página de pesquisa de empresa.
Cada afirmação factual — incluindo as contagens de ações — é rastreável a um arquivo com uma data de referência, e os analistas realizam um debate estruturado entre touros e ursos antes de sintetizar uma única visão de pesquisa neutra (Otimista, Otimista Cauteloso, Neutro, Cauteloso ou Pessimista — nunca uma instrução de compra ou venda). Cada relatório carrega uma pontuação de confiança de 0 a 100 refletindo a qualidade dos dados, não uma previsão de preço, e um filtro de qualidade é aplicado antes que qualquer coisa chegue até você. Se um termo te confundir ao longo do caminho, o glossário da Valarn o define em linguagem simples. Quando você quiser vê-lo em uma empresa que lhe interessa, pode executar seu próprio relatório de pesquisa gratuito.
A linha de fundo#
A diluição é o vazamento lento na propriedade de ações. Ela raramente se anuncia, esconde-se atrás de números "totais" crescentes e pode transformar uma empresa que está genuinamente crescendo em um negócio pior para cada proprietário individual. A defesa é simples de declarar e fácil de esquecer: observe o número de ações, preste atenção na diferença entre básico e diluído, e julgue tudo com base em uma base por ação em vez dos totais na manchete.
Faça isso, e a divisão do bolo funciona a seu favor em vez de contra você — porque você realmente notará quando sua fatia estiver ficando mais fina, e saberá perguntar o que você recebeu em troca.
Valarn é uma ferramenta de pesquisa educacional, não um conselho de investimento. Não diz para você comprar, vender ou manter nada, e nada aqui é uma recomendação ou uma promessa de resultados. Sempre faça sua própria pesquisa e considere consultar um profissional financeiro licenciado.
Valarn
Research
Valarn Research Team

Try Valarn for free
Run AI-powered analysis on any stock — typically 5–20 minutes per report.