
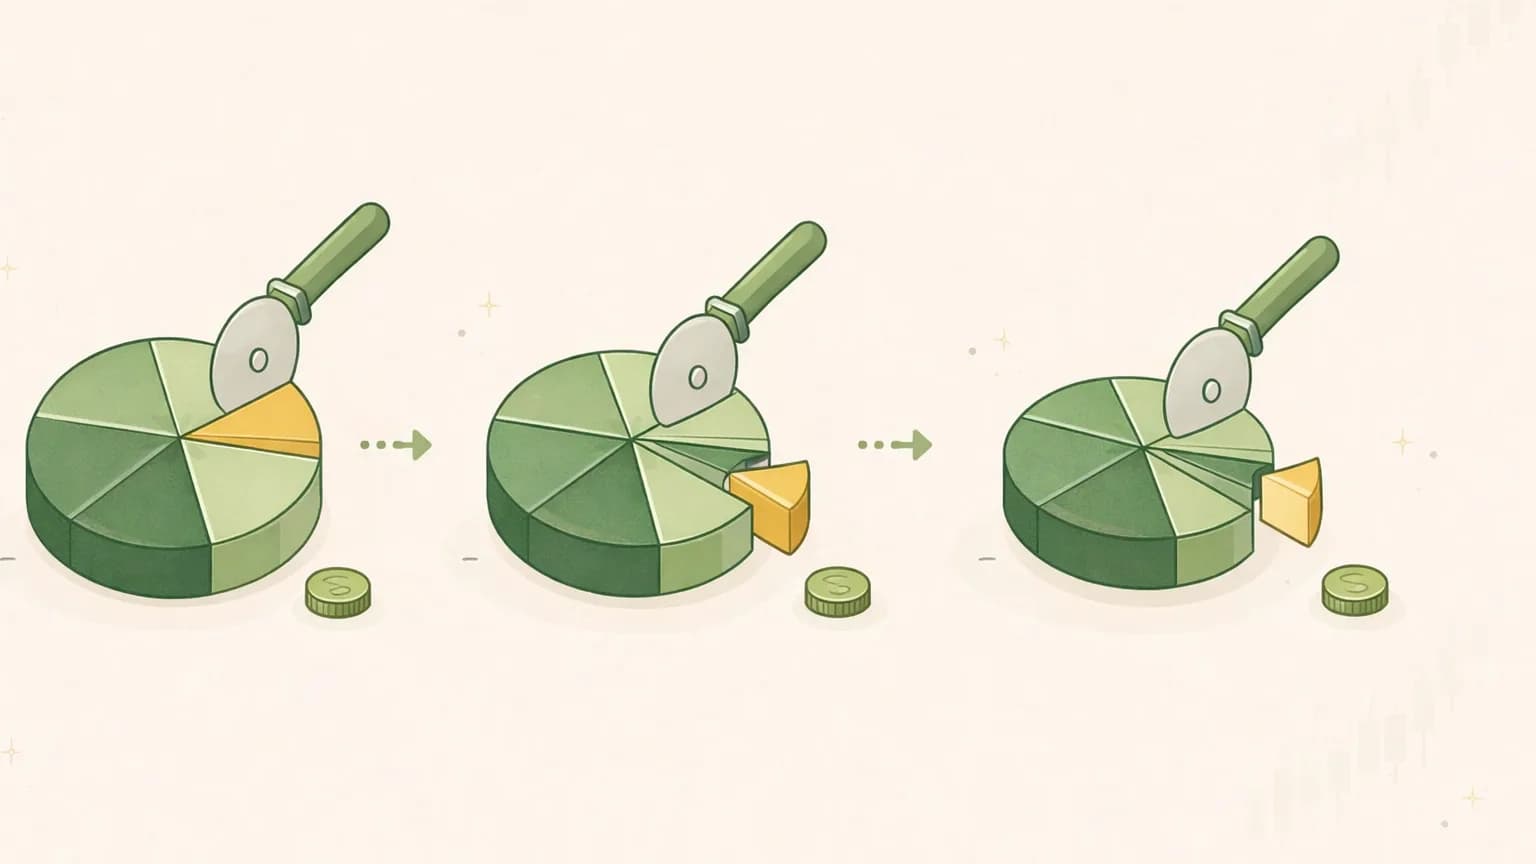
Vous possédez une part d'une entreprise lorsque vous possédez ses actions. Pas une part fixe — une fraction, et la taille de cette fraction dépend du nombre total de parts existantes. Coupez la tarte en plus de morceaux et la part de chacun devient plus petite, même si la tarte elle-même n'a pas changé. Cela, en une phrase, est la dilution d'actions.
C'est l'une des manières les plus discrètes dont votre propriété s'érode, car cela fait rarement les gros titres. Une entreprise émet de nouvelles actions, le nombre total augmente, et votre même nombre d'actions représente maintenant un peu moins de l'entreprise qu'il y a un trimestre. Rien n'a été retiré de votre compte de courtage. Votre droit sur l'entreprise vient de devenir plus mince.
Voici la dilution d'actions expliquée de A à Z : d'où viennent les nouvelles actions, comment repérer la dilution dans les chiffres, pourquoi les chiffres par action comptent beaucoup plus que les totaux que les entreprises aiment mettre en avant, et si les rachats l'annulent réellement. L'objectif n'est pas de rendre un verdict sur une action — c'est de vous apprendre à lire un compte d'actions afin qu'il ne puisse pas travailler discrètement contre vous.
Ce qu'est réellement la dilution#
La dilution est la réduction du pourcentage de propriété de chaque actionnaire existant lorsque qu'une entreprise augmente son nombre total d'actions en circulation. Le mot clé est pourcentage. Vous pouvez détenir exactement les mêmes 500 actions pendant une décennie et posséder progressivement moins de l'entreprise, simplement parce que le dénominateur a continué à croître.
Une illustration simple (chiffres choisis pour des calculs simples, pas d'une entreprise réelle) :
- Une entreprise a 100 millions d'actions en circulation. Vous en possédez 1 million — une participation de 1,0%.
- L'entreprise émet 25 millions de nouvelles actions. Le total est maintenant 125 millions.
- Vos 1 million d'actions n'ont pas changé. Mais 1 000 000 ÷ 125 000 000 = 0,8%. Votre propriété a chuté d'un cinquième sans que vous ne vendiez quoi que ce soit.
C'est le cœur mécanique de la question. Chaque droit que vous avez sur l'entreprise — votre part de ses bénéfices, de son flux de trésorerie, de ses actifs, et votre vote — est mesuré par rapport au total des actions. Augmentez le total, et votre part se réduit proportionnellement.
La dilution n'est pas automatiquement mauvaise, ce qui est la partie que la plupart des explications omettent. Si une entreprise émet 25% d'actions supplémentaires et utilise l'argent pour faire croître l'entreprise de 50%, chaque action restante soutient une entreprise plus grande et plus précieuse. La question n'est jamais "la dilution a-t-elle eu lieu ?" C'est "qu'est-ce que les actionnaires ont obtenu en échange ?" Parfois, l'échange en vaut la peine. Parfois, vous avez payé pour rien.
D'où viennent les nouvelles actions#
La dilution n'est pas un événement ; c'est une catégorie. Plusieurs mécanismes distincts aboutissent tous au même résultat — plus d'actions en circulation. Savoir lequel est en jeu vous en dit long sur la question de savoir s'il s'agit d'un échange sain ou d'un signal d'alarme.
| Source | Que se passe-t-il | Ce que cela signale généralement |
|---|---|---|
| Offre secondaire | L'entreprise vend un nouveau lot d'actions au public contre de l'argent | Lever des fonds — cela peut être pour la croissance, ou pour combler un trou |
| Rémunération en actions | Les employés sont payés en actions et options qui se convertissent en actions | Normal dans de nombreuses entreprises ; un signal d'alarme lorsqu'il est important et incessant |
| Dette convertible | Obligations qui peuvent se convertir en actions à un prix fixe | Emprunt moins cher maintenant, dilution potentielle plus tard |
| Bons de souscription | Contrats donnant au titulaire le droit d'acheter de nouvelles actions à un prix fixe | Courant dans les accords SPAC et les financements ; déclenche la dilution si exercé |
| Acquisitions financées par actions | L'entreprise paie une autre entreprise en émettant ses propres actions | Croissance par achat, payée par votre propriété |
Offres secondaires#
La forme la plus directe. L'entreprise imprime de nouvelles actions et les vend sur le marché contre de l'argent. Ce qui compte, c'est le pourquoi. De l'argent levé pour financer une véritable expansion, un effort de R&D, ou une acquisition opportuniste peut être de l'argent bien dépensé. De l'argent levé parce que l'entreprise brûle de l'argent et doit survivre est une autre histoire — et des offres répétées d'une entreprise non rentable sont l'un des signaux d'alarme les plus fiables sur le marché. Il vaut la peine de vérifier si une entreprise émet des actions parce qu'elle veut le faire ou parce qu'elle doit le faire.
Rémunération en actions#
Payer les employés en actions est une pratique standard, surtout dans la technologie, et cela peut aligner le personnel avec les actionnaires. Mais c'est une véritable dilution avec un nom amical. Chaque unité d'actions restreintes qui se libère et chaque option qui est exercée ajoute au nombre d'actions. Une rémunération en actions modeste et stable est un coût normal de fonctionnement. Une rémunération en actions qui croît plus vite que les revenus, année après année, signifie que les actionnaires paient discrètement une énorme facture de paie en propriété plutôt qu'en espèces. Parce qu'il est facile de sous-estimer cela, nous lui avons consacré une analyse approfondie : rémunération en actions expliquée.
Dette convertible et bons de souscription#
Ce sont des dilutions avec un délai. Les obligations convertibles permettent à une entreprise d'emprunter à un taux d'intérêt plus bas en échange de donner aux prêteurs l'option de convertir leur dette en actions plus tard. Les bons de souscription fonctionnent de manière similaire — ils donnent le droit d'acheter de nouvelles actions émises à un prix fixe. Aucun des deux ne dilue qui que ce soit le jour où il est signé. Mais si l'action monte au-delà du prix de conversion ou d'exercice, ces instruments se transforment en nouvelles actions, et le nombre d'actions augmente. C'est exactement pourquoi le nombre d'actions que vous voyez aujourd'hui peut sous-estimer ce qui est à venir.
Acquisitions financées par actions#
Lorsqu'une entreprise achète une autre entreprise en émettant ses propres actions au lieu de payer en espèces, les propriétaires existants cèdent une partie de leur entreprise pour financer l'accord. Cela peut être parfaitement sensé — ou cela peut être une équipe de direction utilisant un prix d'action gonflé comme monnaie pour paraître plus grande. Le test est le même que toujours : l'entreprise acquise a-t-elle ajouté plus de valeur que la propriété que vous avez cédée pour l'obtenir ?
Compte d'actions de base vs. compte d'actions diluées#
Ouvrez les états financiers d'une entreprise et vous verrez deux comptes d'actions, et l'écart entre eux est l'une des choses les plus utiles à remarquer.
- Actions de base en circulation compte les actions qui existent réellement en ce moment.
- Actions diluées en circulation compte celles plus tout ce qui pourrait raisonnablement devenir une action — options non exercées, unités d'actions non acquises, obligations convertibles et bons de souscription. C'est le nombre
Pourquoi les métriques par action surpassent les totaux#
Voici le piège que la dilution crée, et il piège beaucoup de gens.
Une entreprise peut augmenter son chiffre d'affaires total, son bénéfice total et son flux de trésorerie total chaque année — et ses actionnaires peuvent toujours devenir plus pauvres par action, car le nombre d'actions a augmenté encore plus rapidement. Le titre dit "chiffre d'affaires record". La réalité, sur la seule base qui compte pour vous en tant que propriétaire parmi tant d'autres, peut être une baisse.
C'est pourquoi les analystes chevronnés convertissent instinctivement les totaux en chiffres par action : bénéfice par action, flux de trésorerie libre par action, chiffre d'affaires par action, valeur comptable par action. Les chiffres par action tiennent automatiquement compte de la dilution, car le nombre d'actions est juste là dans le dénominateur. Les totaux peuvent le cacher. Les chiffres par action ne le peuvent pas.
Une illustration (encore une fois, des chiffres fictifs propres) :
- Année 1 : l'entreprise réalise un bénéfice de 100 millions de dollars sur 100 millions d'actions. Cela fait 1,00 $ de bénéfice par action.
- Année 2 : le bénéfice augmente à 110 millions de dollars — une véritable augmentation de 10 %. Mais l'entreprise a également émis des actions, et le nombre est maintenant de 125 millions. Bénéfice par action = 110M ÷ 125M = 0,88 $.
Le bénéfice total a augmenté de 10 %. Votre bénéfice par action a diminué de 12 %. Les deux faits sont vrais en même temps, et un seul d'entre eux apparaît dans le communiqué de presse. Une entreprise qui augmente ses totaux tout en réduisant ses chiffres par action monte un escalator descendant. La même logique s'applique au cash : si vous évaluez le flux de trésorerie libre, faites-le par action — voir flux de trésorerie libre expliqué pour comprendre pourquoi ce chiffre est si difficile à falsifier et si facile à mal citer.
L'habitude pratique : chaque fois que vous voyez une entreprise célébrer un chiffre "total", demandez ce qui est arrivé au même chiffre par action. Si la direction ne parle jamais qu'en agrégats et jamais en termes par action, c'est un indice qui mérite d'être remarqué.
Les rachats annulent-ils la dilution ?#
Les rachats sont la dilution à l'envers. Lorsqu'une entreprise rachète ses propres actions et les annule, le nombre total diminue, donc chaque action restante représente une part légèrement plus grande de l'entreprise. Même tarte, moins de morceaux.
Les mathématiques soignées (illustratives) : une entreprise avec 100 millions d'actions rachète 5 millions et les annule, laissant 95 millions. Si le bénéfice reste à 100 millions de dollars, le BPA passe de 1,00 $ à 100M ÷ 95M ≈ 1,05 $, uniquement à cause du dénominateur plus petit. Vous possédez maintenant un peu plus de l'entreprise que vous ne le faisiez, sans acheter une seule action supplémentaire.
Donc, en principe, les rachats peuvent compenser la dilution. En pratique, vous devez vérifier s'ils le font réellement — et c'est là que beaucoup d'entreprises déçoivent discrètement leurs propriétaires :
- Net contre brut. Une entreprise peut dépenser des milliards pour racheter des actions tout en laissant son nombre d'actions dériver à la hausse, car la compensation en actions émet de nouvelles actions plus rapidement que le rachat n'annule les anciennes. Le rachat ne vous récompense pas ; il nettoie simplement la dilution provenant de la rémunération des employés. Regardez toujours si le nombre d'actions a réellement diminué — pas seulement les dollars dépensés pour le rachat.
- Prix payé. Racheter des actions lorsqu'elles sont chères peut détruire de la valeur même si cela réduit le nombre. Un rachat n'est une bonne utilisation de liquidités que si les actions ont été achetées pour moins que leur valeur.
Il y a une réelle nuance ici, et l'histoire des rachats est souvent l'opposée de ce que le titre suggère. Nous l'expliquons complètement dans rachats d'actions expliqués. La version courte pour les besoins de dilution : ne supposez pas qu'un rachat compense la dilution — vérifiez-le par rapport au nombre d'actions diluées.
Comment vérifier la dilution sur n'importe quelle entreprise#
Vous n'avez pas besoin d'outils spéciaux pour cela. Quelques minutes avec les dépôts d'une entreprise suffisent :
- Tirez le nombre d'actions sur 3 à 5 ans. Est-il stable, augmente-t-il lentement ou grimpe-t-il régulièrement ? Un nombre qui croît de quelques pour cent par an, année après année, compense discrètement contre vous.
- Comparez le basique au dilué. Un écart large et croissant signale un important surplomb d'options, de convertibles et de bons de souscription en attente de conversion.
- Lisez la ligne de compensation en actions. Est-elle modeste, ou représente-t-elle une part importante et croissante des revenus ?
- Vérifiez les convertibles et les bons de souscription dans les dépôts — la dilution future qui n'est pas encore dans le nombre de base actuel.
- Convertissez l'histoire en termes par action. Les revenus, les bénéfices et le flux de trésorerie libre par action ont-ils réellement augmenté, ou seulement les totaux ?
Où un bureau de recherche fait le comptage pour vous#
Suivre tout cela à la main — les nombres d'actions au fil des ans, l'écart entre le basique et le dilué, les tendances de la compensation en actions, les convertibles enfouis, les conversions par action — est exactement le genre de travail peu glamour et facile à ignorer sur lequel la dilution compte que vous l'ignoriez.
Valarn est conçu pour faire ce travail en tant qu'outil de recherche éducatif. Au lieu d'une IA vous fournissant un paragraphe confiant, il fait appel à environ 25 analystes spécialisés dans des domaines tels que la qualité financière, le flux de trésorerie, l'évaluation et la propriété — chacun interrogeant une tranche d'une entreprise. Ses analystes de la qualité financière et du flux de trésorerie examinent spécifiquement les tendances du nombre d'actions, la compensation en actions, et si les métriques par action suivent le rythme des totaux, plutôt que de prendre un titre "chiffre d'affaires record" pour argent comptant. Vous pouvez voir comment cela se lit sur une entreprise réelle dans un rapport de recherche d'échantillon complet, ou vous orienter sur n'importe quel ticker depuis une page de recherche d'entreprise.
Chaque affirmation factuelle — y compris les nombres d'actions — est traçable à un dépôt avec une date d'effet, et les analystes organisent un débat structuré entre haussiers et baissiers avant de synthétiser un point de vue de recherche neutre (Haussier, Haussier prudent, Neutre, Prudent ou Baissier — jamais une instruction d'achat ou de vente). Chaque rapport porte un score de confiance de 0 à 100 reflétant la qualité des données, pas une prévision de prix, et une porte de qualité fonctionne avant que quoi que ce soit ne vous parvienne. Si un terme vous pose problème en cours de route, le glossaire Valarn le définit en termes simples. Lorsque vous souhaitez le voir sur une entreprise qui vous intéresse, vous pouvez exécuter votre propre rapport de recherche gratuit.
La conclusion#
La dilution est la fuite lente dans la propriété des actions. Elle ne s'annonce que rarement, elle se cache derrière des chiffres "totaux" en hausse, et elle peut transformer une entreprise qui croît réellement en un accord moins avantageux pour chaque propriétaire individuel. La défense est simple à énoncer et facile à oublier : surveillez le nombre d'actions, faites attention à l'écart entre le basique et le dilué, et jugez tout sur une base par action plutôt que sur les totaux dans le titre.
Faites cela, et la répartition de la tarte fonctionne pour vous au lieu de contre vous — car vous remarquerez réellement quand votre part devient plus fine, et vous saurez demander ce que vous avez obtenu en retour.
Valarn est un outil de recherche éducatif, pas un conseil d'investissement. Il ne vous dit pas d'acheter, de vendre ou de conserver quoi que ce soit, et rien ici n'est une recommandation ou une promesse de résultats. Faites toujours vos propres recherches et envisagez de consulter un professionnel financier agréé.
Valarn
Research
Valarn Research Team

Try Valarn for free
Run AI-powered analysis on any stock — typically 5–20 minutes per report.